Fin d’exercice 2026, libérez du budget en valorisant vos actifs inutilisés
La vente des biens réformés de votre collectivité génère des recettes réelles avant la clôture de l’exercice 2026. Ce levier compense en partie la baisse des dotations sans augmenter la fiscalité locale. Encore faut-il anticiper les délais de procédure et de retrait.
Les collectivités françaises stockent des actifs qui ne servent plus : véhicules techniques hors d’usage courant, engins de travaux publics vieillissants, mobilier de bureau remplacé, matériel informatique déclassé. Ces biens immobilisent de l’espace et n’apportent aucune recette. À l’approche de la clôture de l’exercice 2026, leur vente devient un levier budgétaire concret.
Ce nouvel article détaille comment convertir ces actifs en recettes avant la fin d’année, et quelles étapes anticiper pour que l’encaissement intervienne sur le bon exercice.
Qu’est-ce qu’un bien réformé dans une collectivité ?
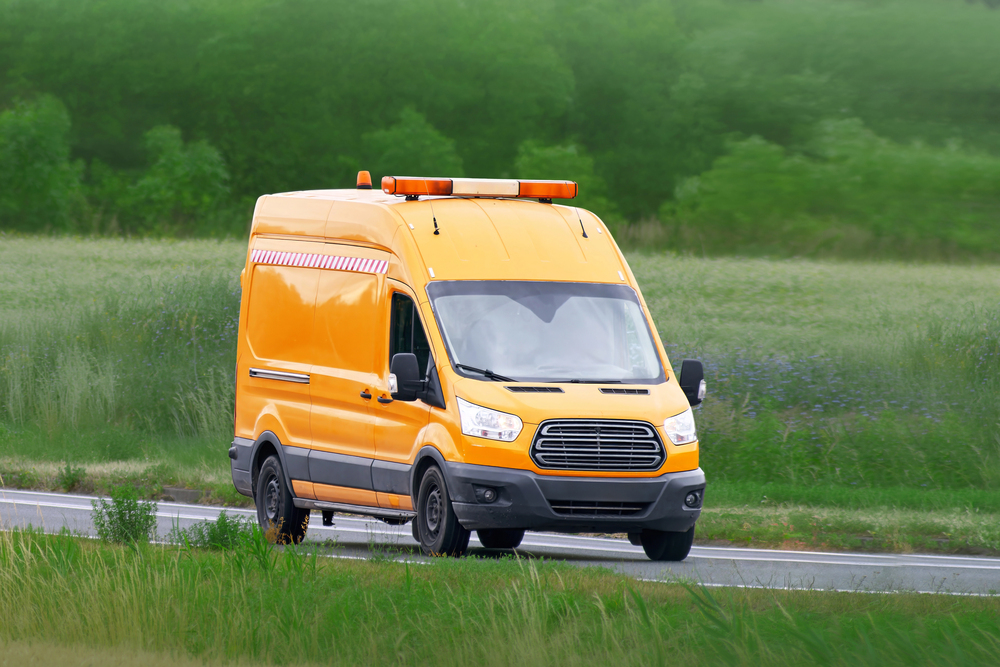
Un bien réformé est un bien dont la collectivité a décidé de se séparer parce qu’il n’est plus utile à son service. La réforme est une décision administrative : elle constate que le bien n’a plus d’usage pour la commune, l’établissement public ou le département, même s’il conserve une valeur marchande.
Cette valeur marchande est le point central. Un véhicule utilitaire réformé pour cause de renouvellement de flotte reste souvent fonctionnel pour un artisan ou une entreprise du bâtiment. Un lot de mobilier de classe déclassé intéresse des associations ou des entreprises. La réforme comptable ouvre donc la possibilité d’une vente.
Une commune peut-elle vendre son matériel ?
Oui, une commune peut vendre son matériel dès lors que ce bien relève de son domaine privé ou a fait l’objet d’un déclassement. La distinction entre domaine public et domaine privé détermine la procédure applicable.
Le matériel mobilier des services techniques (véhicules, engins, outillage) relève généralement du domaine privé de la collectivité. Sa vente ne nécessite pas de procédure de déclassement lourde. Une délibération de l’assemblée autorisant la cession suffit dans la plupart des cas.
Pour un bien affecté au domaine public, la vente exige au préalable une désaffectation, puis un déclassement vers le domaine privé. Cette étape passe par une délibération et, dans certains cas, une enquête publique. Le Code général de la propriété des personnes publiques encadre ces règles. Nous conseillons de vérifier le statut du bien avec votre service juridique avant tout lancement de vente.
Le cas des véhicules de collectivité
La vente d’un véhicule de collectivité territoriale suit la même logique. Le véhicule doit être sorti de l’inventaire, sa carte grise mise à jour, et une délibération autorise la cession. La vente aux enchères en ligne fixe le prix par la mise en concurrence, ce qui protège la collectivité contre une cession à un prix sous-évalué
Comment sécuriser la recette avant la clôture de l’exercice 2026 ?
Le rattachement de la recette à l’exercice 2026 dépend de la date d’encaissement, pas de la date de mise en vente. C’est le point que les directions financières sous-estiment le plus souvent. Une vente lancée trop tard peut voir son encaissement basculer sur 2027.
Trois délais s’additionnent :
- le délai de préparation : estimation, délibération, mise en ligne
- la durée de l’enchère elle-même
- le délai de paiement et de retrait par l’acheteur
Pour un encaissement sur l’exercice 2026, nous recommandons d’engager la démarche dès la rentrée de septembre. Les lots de véhicules et d’engins, très demandés, se vendent rapidement une fois en ligne. Les biens plus spécifiques peuvent nécessiter plusieurs cycles de mise en vente.
Quel intérêt budgétaire réel pour la collectivité ?
La vente des actifs inutilisés produit plusieurs effets sur le budget :
- une recette d’investissement ou de fonctionnement selon la nature du bien
- une réduction des coûts de stockage et de gardiennage
- une baisse de l’entretien de biens non utilisés
- une contribution au bilan carbone par le réemploi
Des collectivités de toutes tailles utilisent déjà ce levier pour écouler des flottes de véhicules techniques et des lots d’engins réformés. La logique est constante : un bien qui dort dans un atelier ne rapporte rien, un bien vendu alimente le budget et libère de l’espace.
Conclusion : anticiper pour transformer un stock en recette
La valorisation des actifs inutilisés est un levier budgétaire concret pour les collectivités confrontées à la baisse des dotations. Elle produit une recette directe, réduit les coûts de stockage et de gardiennage, et prolonge la vie utile des équipements par le réemploi. Aucune de ces retombées n’implique de hausse de la fiscalité locale.
La condition de réussite tient à l’anticipation. Nos experts se tiennent à votre disposition pour échanger sur vos projets de cession.
Sophie Badon
Directrice des ventes – Secteur Public
Agorastore Équipement